找回密码
 立即注册

微信扫码登录

搜索

[晚期有驱动一线] FURVENT:伏美替尼一线治疗EGFR外显子20插入突变(ex20ins)

[复制链接]
小李 发表于 昨天 19:32 | 显示全部楼层 |阅读模式

马上注册,阅读更多内容,享用更多功能!

您需要 登录 才可以下载或查看,没有账号?立即注册

×
先说结论
2026年10月,艾力斯的伏美替尼在EGFR外显子20插入突变(ex20ins)一线治疗的全球III期FURVENT试验中失败了——BICR评估的中位PFS 11.0个月 vs 化疗9.5个月,HR 0.75,P=0.0654,差一点点没达到统计学显著。这个结果让很多人意外:Ib期FAVOUR研究里,伏美替尼240mg一线治疗ex20ins的ORR高达78.6%,mPFS 10.7个月,看起来碾压前代TKI。为什么到了III期,连化疗都没赢?我们把这个案例拆透,核心结论有三条:第一,失败不是分子不行,是三层错误叠加。立项时低估了ex20ins赛道难度(前代TKI在这个适应症上连续低效,这些数据2023年前全部公开);临床策略层面只盯着“能不能赢化疗”,没判断赢了化疗之后在整个治疗格局里有没有位置(amivantamab+化疗已是标准治疗,单药TKI即使赢化疗也无增量优势);III期踩中评估口径暗礁(Ib期78.6%与III期60%均为独立盲态评审确认ORR,差异主要来自样本量与人群;真正偏倚在研究者评估与独立评审之间——FAVOUR早期IRC 60% vs INV 70%,差约10点),再加上化疗组超常发挥。第二,对艾力斯的短期冲击大,但基本盘没伤。跌停、市值蒸发超百亿、合作伙伴ArriVent跌47%,这些是情绪面。真正的基本盘——经典EGFR突变(19del/L858R)的伏美替尼销售2025年51.2亿、2026上半年31.38亿——完全不受影响。损失的是ex20ins一线这个10-15亿/年的潜在增量。真正的风险在下一个III期ALPACCA(PACC适应症),虽然BICR分离风险比ex20ins低,但对照组是TKI不是化疗,难度更大。第三,对赛道的影响分化。ex20ins TKI路线已被走通(舒沃替尼单药、齐帕替尼联合化疗),FURVENT失败不影响赛道逻辑,但后续玩家要面对标准治疗漂移(化疗组PFS从历史6-7月涨到9-10月)和联合方案天花板(amivantamab+化疗mPFS 11.4月)。四代TKI(针对C797X耐药)受直接影响小,但FURVENT的临床设计教训通用——罕见突变赛道,Ib期ORR高不等于III期能成,要看对照组强度、评估方式一致性、增量临床意义。

一、事件回顾:一个看起来稳赢的III期,怎么就输了?
1.1 FURVENT试验基本情况FURVENT(FURMO-004,NCT05607550)是伏美替尼治疗ex20ins突变晚期非小细胞肺癌的全球多中心、随机、开放标签III期试验,2023年上半年启动/定稿(2023-04-04已获批临床进入入组阶段),计划入组约375例(实际以公司披露为准),三臂设计:伏美替尼240mg组、伏美替尼160mg组、化疗组(卡铂+培美曲塞)。主要终点是BICR评估的PFS。
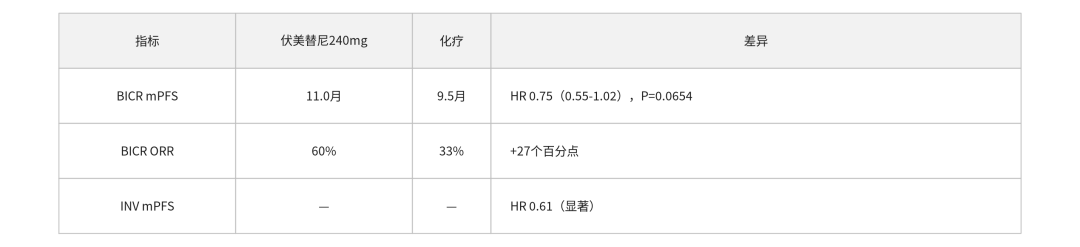
1.2 关键数据
b46b21932336b32b3bfd3d453b2a77c0.png
P=0.0654,差0.0154没达到0.05的显著性阈值。如果按研究者评估(INV)的HR 0.61,是显著赢的——但主要终点看BICR,所以试验失败了。
1.3 市场反应艾力斯(688578.SH):跌停,市值蒸发超百亿。ArriVent(ARVN.US,伏美替尼海外权益合作方):跌47%。累计投入:约7082万元。
二、三层归因:为什么Ib期看起来很好,III期就不行了?
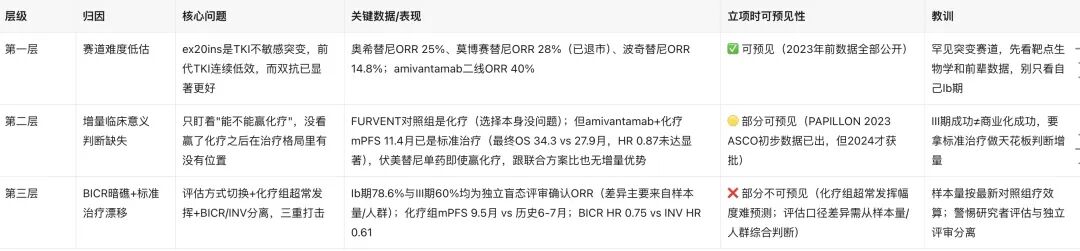
FURVENT失败不是单一原因,是三层错误叠加。先看总览表:
90cce9954dafcbf60a695760dbccd5f8.jpg
2.1 第一层:赛道难度低估——前代TKI在ex20ins连续低效
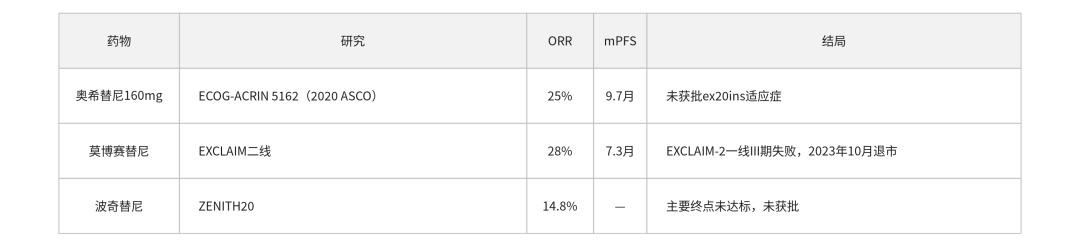
FURVENT是2023年上半年定稿启动的(2023-04-04已获批临床进入入组阶段)。在那之前,ex20ins赛道已经有三个TKI前辈连续低效,这些数据全部公开:
735cee1a005fa60eeee05742a8753774.png
这三个TKI在ex20ins上的ORR只有15-28%,跟经典突变(奥希替尼ORR 80%+)完全不是一个量级。ex20ins的插入突变导致TKI结合口袋空间位阻大,小分子很难结合——这是靶点生物学层面的硬约束。与此同时,amivantamab(强生EGFR/c-MET双抗)在ex20ins上的数据显著更好:二线单药ORR 40%,mPFS 8.3月,OS 22.8月(2021年5月FDA获批);一线+化疗PAPILLON研究mPFS 11.4 vs 6.7月,HR 0.40(2024年3月获批),2026年9月最终OS 34.3 vs 27.9月(HR 0.87,P=0.307未达显著)。所以第一层“部分可预见”的真正含义是:立项时应该看到,ex20ins是TKI不敏感的罕见突变,前代TKI连续低效,而双抗已经显示出显著更好的疗效。伏美替尼作为同一个机制的TKI,即使Ib期ORR好看,也要警惕III期能不能转化成PFS获益。
2.2 第二层:增量临床意义判断缺失——赢了化疗又怎样?
FURVENT的对照组就是化疗,这个选择本身没问题——2023年立项时,ex20ins一线的标准治疗就是化疗。amivantamab+化疗的PAPILLON研究是2023年ASCO才公布初步数据、2024年3月才获批,FURVENT定稿时联合方案还没正式成为标准治疗。但问题是:即使FURVENT赢了化疗,又能怎样?amivantamab+化疗的一线mPFS已经做到11.4月,OS 34.3 vs 27.9月(HR 0.87,未达统计学显著)。伏美替尼单药即使赢了化疗(假设mPFS 11月 vs 化疗7月),跟联合方案比也没有优势——甚至PFS还略低。第二层的核心判断:不是“试验应该用联合方案做对照”(那样更赢不了),而是“立项时应该用联合方案的疗效做参照,判断自己即使赢了化疗,增量有没有临床意义”。如果增量不明显(比如单药mPFS 11月 vs 联合方案11.4月),那即使III期成功了,上市后也很难跟联合方案竞争。
2.3 第三层:BICR暗礁+标准治疗漂移——评估方式切换+化疗组超常发挥+BICR/INV分离,三重打击
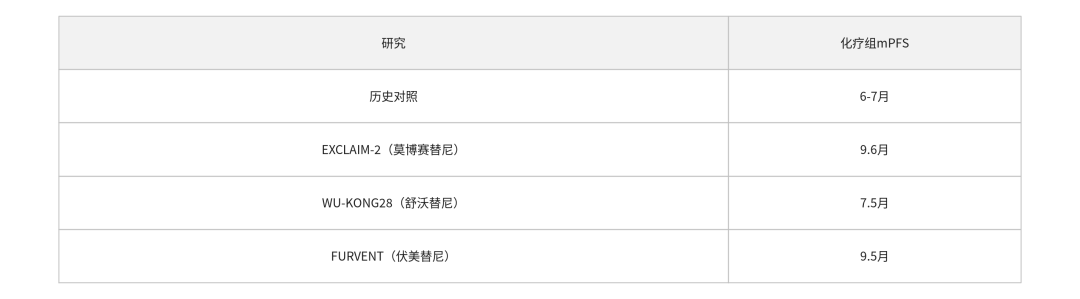
(1)评估方式切换:78.6%与60%都是独立盲态评审,差异不能简单归因。Ib期FAVOUR一线240mg组ORR 78.6%(IRC,28例),III期FURVENT 240mg组ORR 60%(BICR,约375例计划)。两者均为独立盲态评审确认的ORR——BICR本就是IRC的一种,不存在“从IRC换成BICR、从松到严”的系统性切换;差异主要来自样本量与人群/数据成熟度。真正的评估偏倚风险在研究者评估(INV)与独立评审之间——FAVOUR早期IRC 60% vs INV 70%(差约10点,案例参考)。(2)化疗组超常发挥,从历史6-7月涨到9.5月。FURVENT的化疗组mPFS做到了9.5个月,而ex20ins化疗的历史PFS只有6-7个月。
65bca4d0a876ad4526a2272d258d60da.png
化疗组“变强”不是偶发,是趋势性的,以后还会持续。这在肿瘤临床试验里有个专门的词,叫“标准治疗漂移”(standard of care drift)。FURVENT的化疗组做到9.5月,不是运气好,是有明确驱动因素的:
①培美曲塞维持治疗成为标准(PARAMOUNT III期:PFS 4.1 vs 2.8月,HR 0.62);
②化疗方案本身更优(卡铂+培美曲塞);
③支持治疗和患者管理更规范;
④入组人群更健康(PS 0-1)。这四个因素叠加,且都是趋势性的——所以化疗组的PFS以后只会更高。后续做罕见突变的公司,算III期样本量必须按最新对照组疗效(9-10月甚至更高)来算,还要留余量。
(3)BICR/INV分离,HR差0.14。BICR(盲态独立中心评审)就是“第三方匿名读片”,最客观,FDA和NMPA最认;INV(研究者评估)是“主治医生自己判断”,开放标签下医生知道分组,判断进展时可能偏保守。FURVENT里BICR评估的PFS HR是0.75(不显著),INV评估的HR是0.61(显著),差了0.14。主要终点看BICR,所以按0.75算,P=0.0654,失败。三层总结:伏美替尼自己的mPFS其实没降(Ib期10.7月→III期11.0月),降的是ORR(78.6%→60%,主要是评估方式切换),真正导致失败的是化疗组超常发挥(9.5月 vs 历史6-7月)+ BICR/INV分离(HR 0.75 vs 0.61)。三层叠加,差一点点没赢。

三、对艾力斯的影响:短期疼,基本盘稳,下一个III期是关键
3.1 股价影响:情绪面暴跌,但基本面没伤
跌停,市值蒸发超百亿;ArriVent跌47%;累计投入约7082万元(这个金额对艾力斯来说不算大,2025年净利润20亿+)。关键判断:这是情绪面的暴跌,不是基本面的崩塌。伏美替尼的基本盘——经典EGFR突变(19del/L858R)——完全不受影响:2025年总营收51.87亿(+45.8%),伏美替尼51.2亿,占98.7%;2026上半年营收33.2亿(+39.85%),伏美替尼31.38亿,占94.52%;2026上半年净利润15.4亿(+46.6%),经营现金流14.45亿(公司2026半年报口径)。经典突变是大适应症(占EGFR突变的80-90%),ex20ins只占9%,PACC占12%。FURVENT失败损失的是ex20ins一线这个约10-15亿/年的潜在增量【预估】,不是基本盘。而且ex20ins二线适应症伏美替尼已于2026年2月获批在售(约3-5亿/年【预估】),不受III期失败影响。
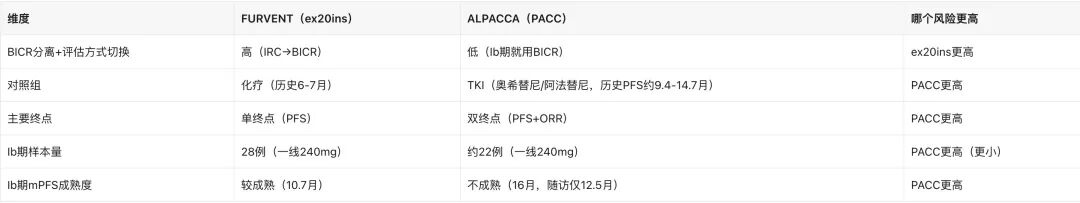
3.2 真正的风险:下一个III期ALPACCA(PACC适应症)
艾力斯现在还有一个全球III期在做——ALPACCA(NCT07185997,FURMO-006),针对EGFR PACC突变(G719X/S768I/L861Q等,占EGFR突变约12%,比ex20ins还大)。ALPACCA的设计:主要终点是BICR评估的PFS+ORR(双主要终点);对照组是研究者选择的TKI(奥希替尼80mg或阿法替尼40mg),不是化疗;约480例,1:1随机,全球多中心;2026年1月获CDE突破性治疗认定,中国III期已完成入组。FURVENT失败对ALPACCA的影响,要分两个维度看:(1)BICR分离风险比ex20ins低——PACC的Ib期(FURTHER研究)主要终点明确用的就是BICR(240mg BICR Confirmed ORR 68.2%,BICR mPFS 16.0月),无切换;(2)但其他四个维度风险更高——对照组是TKI不是化疗、双终点、Ib期样本量更小(约22例)、Ib期mPFS不成熟。
643408b36a644f08798566fcc3ab1483.jpg
关键是对照组:PACC的对照组不是化疗,是TKI。而TKI在PACC上已经有不错的疗效:奥希替尼(KCSG-LU15-09 II期)整体ORR 50%(18/36),mPFS约9.4-9.5月;阿法替尼(LUX-Lung系列事后分析)G719X ORR 77.8%/PFS 13.8月、S768I ORR 100%/PFS 14.7月、L861Q ORR 56.3%/PFS 8.2月;ACHILLES试验阿法替尼 vs 化疗PFS显著(HR 0.528,P=0.0052),但OS未达显著。再加上ALPACCA是开放标签+研究者选择,医生可以根据突变亚型选最优TKI,让对照组疗效最大化。所以PACC的风险不是“对照组更强”,而是“对照组已经有不错疗效,伏美替尼的优势空间很小,要赢更难”。FURVENT失败对ALPACCA还有间接影响:团队层面会更谨慎(好事);公司层面单品依赖94.5%+研发费用率仅6.8%,ALPACCA成功概率对公司估值影响更大;监管层面CDE和FDA对伏美替尼罕见突变审批可能更谨慎,ALPACCA即使成功获批门槛也可能更高。
3.3 结构性问题:单品依赖+研发投入不足
FURVENT失败暴露了艾力斯的两个结构性问题:单品依赖严重(伏美替尼占营收94.5%,没有第二增长曲线,对比翰森、贝达管线更单薄);研发费用率低(2026上半年仅6.8%,对比恒瑞20%+、百济30%+、翰森15%+)。这两个问题不是FURVENT失败造成的,但FURVENT失败让它们更突出了。

四、对赛道的影响:ex20ins格局已定,四代TKI间接受教
4.1 对ex20ins TKI赛道:格局已定,后续玩家难度加大
FURVENT失败不影响ex20ins TKI赛道的整体逻辑——因为已经有两个TKI成功了:舒沃替尼(迪哲医药)WU-KONG28一线III期成功,mPFS 10.3 vs 7.5月,HR 0.65,ORR 58.9%,NEJM 2026年5月发表,是全球第一个ex20ins一线TKI III期成功的分子;齐帕替尼(Cullinan/Taiho/再鼎)REZILIENT3一线联合化疗III期成功,mPFS 14.5 vs 8.5月,HR 0.50,联合化疗路线疗效数据目前最好。FURVENT失败对赛道的影响:从竞争格局看,舒沃替尼和齐帕替尼值得关注(竞争格局更清晰);后续玩家难度加大(标准治疗漂移、联合方案天花板、审批门槛提高、开发路径转向)
4.2 对四代TKI的影响:直接影响小,但临床设计教训通用
四代EGFR-TKI主要针对三代TKI耐药后的C797X突变(占三代耐药人群的6-26%,常用口径10-15%),跟ex20ins是不同的适应症。FURVENT失败对四代TKI的直接影响很小,但有几个间接启示:罕见突变赛道的临床设计教训通用(评估方式一致性、对照组强度预期、增量临床意义判断);
4.3 对其他公司的影响
迪哲医药(舒沃替尼+DZD6008四代TKI):从临床与管线角度看值得关注。再鼎医药(齐帕替尼中国权益):值得关注。翰森制药(阿美替尼):间接影响。贝达药业(贝福替尼+恩沙替尼):间接影响。鞍石生物(安达艾替尼):中性偏正面。强生(amivantamab):从临床角度看值得关注,联合方案地位更稳固。

五、投资启示:罕见突变赛道,怎么避坑?免责声明:本文为医药行业研究与案例复盘,不构成任何投资建议,不推荐任何标的。

5.1 Ib期ORR高,不等于III期能成。Ib期小样本(20-30例)的ORR波动很大,95%CI可能宽达40-90%。看到Ib期ORR 70%+,先别急着兴奋,要问:用的什么评估方式(IRC还是BICR)?是Best ORR还是Confirmed ORR?样本量多少、95%CI下限?入组人群是不是偏健康?
5.2 看对照组强度,别只看历史数据。罕见突变赛道,对照组的疗效可能比历史数据好——标准治疗漂移。算III期样本量要按最新对照组疗效来算,别按老黄历。而且“研究者选择”的开放标签设计会把对照组疗效进一步拉高。
5.3 评估方式一致性很重要。Ib期用IRC、III期用BICR,这种切换是危险信号。最好Ib期就用BICR。研究者评估与独立评审的分离要警惕(如FURVENT BICR HR 0.75 vs INV HR 0.61)。
5.4 增量临床意义,比“赢不赢对照”更重要。III期成功了,不代表上市后能卖好。要看跟标准治疗比增量有多大、医生和患者为什么要选你、给药方式/安全性/价格/医保覆盖。FURVENT即使赢了化疗,跟amivantamab+化疗比也没有优势——这就是“赢了战役,输了战争”。
5.5 关注公司的管线厚度和研发投入。单品依赖严重+研发费用率低的公司,抗风险能力弱。投资创新药公司,要看管线厚度和研发投入强度。艾力斯的问题不是伏美替尼这个分子不行,而是管线太单薄、研发投入太少。

写在最后
FURVENT失败是一个很好的判例——它不是“分子不行”的简单故事,而是“立项判断+临床策略+试验设计”三层错误叠加的复杂案例。对艾力斯来说,短期疼但基本盘稳,真正的考验是下一个III期ALPACCA;对赛道来说,ex20ins格局已定,后续玩家难度加大,四代TKI间接受教;对投资者来说,罕见突变赛道的坑都在细节里——Ib期ORR、对照组强度、评估方式、增量意义、管线厚度,每一个都要抠。创新药投资,从来不是看一个Ib期数据就能拍板的事。数据来源:FURVENT试验(NCT05607550)顶线数据、FAVOUR研究(NCT04858958)WCLC 2023、FURTHER研究(FURMO-002)WCLC 2024/2025、ALPACCA试验(NCT07185997)ASCO 2026 TPS8675、PAPILLON研究NEJM 2023、KCSG-LU15-09试验J Thorac Oncol 2020、LUX-Lung系列事后分析Lancet Oncol 2015、ACHILLES试验Lung Cancer Targets and Therapy 2024、WU-KONG28研究NEJM 2026、艾力斯2025年报/2026半年报、ArriVent官方公告及投资者演示。关注福利本文是艾力斯FURVENT失败案例的完整拆解。


给我们建议|手机版|阳光肺科 ( 粤ICP备2020077405号-1 )

GMT+8, 2026-10-10 06:50

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.
快速回复 返回顶部 返回列表